Индекс волатильности российского рынка | |
|---|---|
Наименование индекса | Индекс волатильности российского рынка |
Код индекса | RVI |
Код Bloomberg | RVI$ Index |
Код Reuters | .RVI |
Периодичность расчета | Каждые 15 секунд |
Время расчета (Московское время) | C 19:00 до 23:50 и с 10:00 до 18:45 |
Точность расчетов | Два знака после запятой |
Индекс открытия | Первое значение индекса за день |
Индекс закрытия | Последнее значение индекса за день |
Начало расчета | 18 ноября 2013 г. |
Инструменты, лежащие в основе расчета индекса | Опционы на фьючерс на индекс РТС |
Используемые серии опционов | Ближайшая и следующая за ней серия опционов |
Формула расчета индекса | 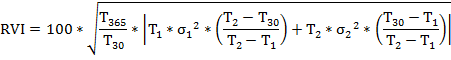 где: T30 – 30 дней в долях от календарного года (год = 365 дней) T365 – 365 дней в долях от календарного года Т1 — время до даты экспирации1 ближайшей серии опционов включительно в долях от календарного года; T2 — время до даты экспирации1 следующей серии опционов включительно в долях от календарного года; σ12 – дисперсия ближайшей серии опционов; σ22 – дисперсия следующей серии опционов. |
Формула расчета дисперсий обеих серий опционов | 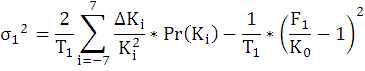 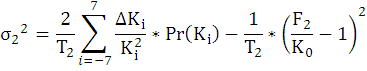 где: ΔKi – шаг страйка (для индекса RTS 5000 пунктов); Т1 – время до экспирации в долях от календарного года (год = 365 дней) ближней серии опционов. Изменяется каждые 15 секунд; T2 – время до экспирации в долях от календарного года дальней серии опционов. Изменяется каждые 15 секунд; Ki – i-й страйк. Ki < Ki+1 (дробные страйки не учитываются); F1, F2 – котировки фьючерсных контрактов, являющихся базовым активом опциона ближайшей серии и опциона следующей серии соответственно. Pr(Ki) – величина определяемая стоимостью опционов. |
Методика расчета | |
Контакт | |
1 Под датой до экспирации, понимается последний день заключения опционов данной серии.