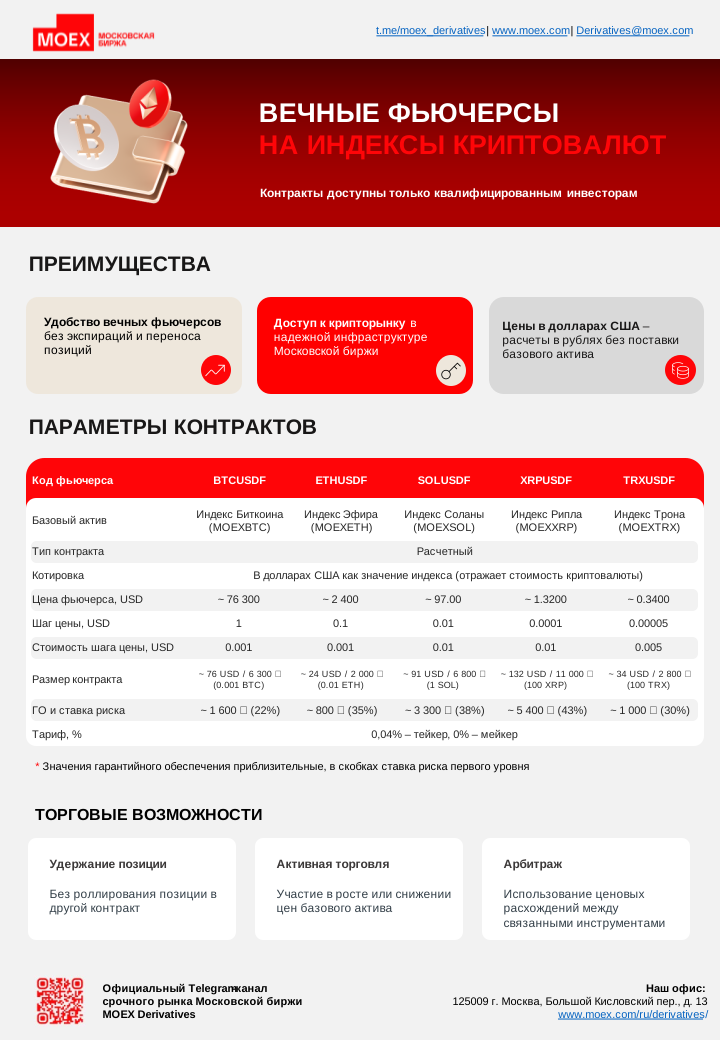
Однодневные фьючерсные контракты с автопролонгацией на индексы криптовалют
Для определения размера фандинга за 1 контракт необходимо умножить значение фандинга на графике на лот (1 для BTCUSDF, ETHUSDF и SOLUSDF, 100 для XRPUSDF и TRXUSDF).
Выгрузить историю фандинга можно на страницах с итогами торгов: BTCUSDTF, ETHUSDF, SOLUSDF, XRPUSDF, TRXUSDF
Фандинг рассчитывается с 9:00 до 19:00 МСК в рублях. Для расчета индикативного фандинга в течение дня используется курс доллара США, установленный на текущий день. Для расчета фандинга в клиринг используется курс доллара США, установленный сегодня на следующий день. В связи с этим последнее значение индикативного фандинга не совпадает со значением фандинга, определенным в клиринг, из-за разницы курсов.
| Код вечного фьючерса | Базовый актив | Код базового актива | Шаг цены, USD | Стоимость шага цены, USD | Размер контракта в криптовалюте |
|---|---|---|---|---|---|
| BTCUSDF | Индекс МосБиржи Биткоина | MOEXBTC | 1 | 0,001 | 0,001 |
| ETHUSDF | Индекс МосБиржи Эфира | MOEXETH | 0,1 | 0,001 | 0,01 |
| SOLUSDF | Индекс МосБиржи Соланы | MOEXSOL | 0,01 | 0,01 | 1 |
| XRPUSDF | Индекс МосБиржи Рипла | MOEXXRP | 0,0001 | 0,01 | 100 |
| TRXUSDF | Индекс МосБиржи Трона | MOEXTRX | 0,00005 | 0,005 | 100 |
Котировка контрактов указывается в долларах США как значение соответствующего индекса.
* Все контракты на индексы цифровых валют доступны для торгов только квалифицированным инвесторам
 |
Цена контракта следует за ценой криптовалюты с минимальной разницей |
 |
Доступ к динамике цен криптовалют через инфраструктуру Московской биржи с привычной защитой прав инвесторов и надежным расчетами |
 |
Не требует роллирования позиции, как у обычного фьючерса: снижается риск потерь при переносе позиции из ближнего фьючерса в дальний |
 |
Концентрация ликвидности в одном контракте, а не в нескольких контрактах с разными сроками исполнения |
- Ежедневная автопролонгация: каждый день происходит автоматическое продление однодневного контракта на 1 день
- Расчетная цена в клиринг определяется по значениям индекса МосБиржи криптовалюты по состоянию на 19:00 МСК
- Фандинг рассчитывается в рублях путем перевода стоимости шага цены из долларов США в рубли по курсу Банка России
- Нет исполнения в квартальный контракт: закрыть позицию можно офсетной сделкой
В формуле расчета вариационной маржи учитывается отклонение цен вечного фьючерса от значений индекса МосБиржи криптовалюты.
Упрощенная формула расчета вариационной маржи:
Вариационная маржа в клиринг = Переоценка позиции – Фандинг * Лот, где
- Переоценка позиции – переоценка позиции по расчетным ценам, определенным по значениям фиксинга
- Фандинг (англ. funding) – стабилизирующая компонента, зависящая от отклонения цен между вечным фьючерсом и индексом.
Фандинг
Фандинг – это механизм, способствующий сходимости цен вечного фьючерса близкой к цене базового актива. Это ежедневные платежи между сторонами контракта (покупателем и продавцом) в зависимости от разницы между ценами вечного фьючерса и базового актива.
Логика фандинга:
- Если вечный фьючерс стоит дороже базового актива и отклонение больше допустимого, то фандинг положительный: покупатели уплачивают фандинг, продавцы получают фандинг => контракт невыгодно покупать, покупателей становится меньше, цены вечного идут вниз и приближаются к цене базового актива
- Если вечный фьючерс стоит меньше спота: фандинг отрицательный, продавцы уплачивают фандинг, покупатели получают фандинг => контракт невыгодно продавать, продавцов становится меньше, цены вечного идут вверх и приближаются к цене базового актива
Алгоритм расчета фандинга:
- Фандинг = MIN(L2; MAX (- L2; MIN (- L1, D) + MAX (L1, D)))
Фандинг определяется как отклонение цен вечного фьючерса от значений индекса (величина D) с учётом допустимого отклонения (параметр L1) и максимального фандинга (параметр L2); - Отклонение цен D =

где:
Lot – лот.
Рассчитывается как среднее значение разниц цен на каждую минуту c 9:00 до 19:00 МСК и переводится в рубли по курсу, установленному Банком России.
- Допустимое отклонение цен L1 = K1 * Предыдущая расчетная цена * W / R / Lot – для данных вечных фьючерсов равно 0;
- Максимальный фандинг L2 = K2 * Предыдущая расчетная цена * W / R / Lot – максимальное значение фандинга в рублях;
- Предыдущая расчетная цена определяется как расчетная цена по итогам предыдущего торгового дня.
- K1 и K2 – статичные параметры, определяемые для контракта.
В спецификации контрактов фандинг обозначается SwapRate.

| Параметр | Обозначение | Значение для всех вечных фьючерсов на индексы цифровых валют |
|---|---|---|
| Допустимое отклонение цен вечного фьючерса и базового актива | K1 | 0.0% |
| Максимальный размер начисляемого / списываемого значения фандинга | K2 | 0.35% |
- Индикативный фандинг считается каждую минуту по формуле, аналогичной расчету итогового фандинга в клиринг
- Значение индикативного фандинга транслируется на графике выше, в терминале Spectra в информации об инструменте, в шлюзе в таблице common потока FORTS_COMMON_REPL в поле swap_rate
- Индикативный фандинг (swap_rate) в разрезе позиций клиентов и расчетных кодов транслируются в потоке FORTS_VM_REPL в таблицах fut_vm и fut_vm_sa отдельно от индикативной вариационной маржи (поле vm). Фандинг необходимо учитывать со знаком "минус"
- Для расчета индикативного фандинга в течение дня используется курс доллара США, установленный на текущий день. Для расчета фандинга в клиринг используется курс доллара США, установленный сегодня на следующий день. В связи с этим последнее значение индикативного фандинга не совпадает со значением фандинга, определенным в клиринг, из-за разницы курсов.
Исполнение вечных фьючерсов на индексы МосБиржи криптовалюты не предусмотрено. Закрыть позицию в контракте можно путем заключения офсетной сделки.
ТЕКУЩИЕ ЦЕНЫ ФЬЮЧЕРСНЫХ КОНТРАКТОВ
Департамент срочного рынка
телефон: +7 (495) 363-3232
e-mail: derivatives@moex.com
telegram: t.me/moex_derivatives
Уважаемые посетители сайта, чтобы отправить свое предложение или задать вопрос, используйте форму обратной связи.
Мы ценим Ваше мнение и обязательно рассмотрим Ваши вопросы и в случаях, когда это возможно, подтвердим получение Письма и предоставим письменный ответ.
В случае наличия обоснованных и существенных претензий, Биржа совместно с Экспертными Советами примет меры по разработке и реализации соответствующих изменений.