
Алгоритм определения расчетных цен фьючерсов
Расчетные цены фьючерсов определяются в соответствии с внутренними документами ПАО Московская Биржа и НКО НКЦ (АО).
Параметры для определения расчетных цен:
Тип БА | Время загрузки рыночных данных для определения расчетной цены MDtime | Частота загрузки рыночных данных freq | Количество загрузок рыночных данных count | Параметр, определяющий приоритет рыночных данных spread |
|---|---|---|---|---|
Все, кроме российских акций | 2 минуты | 5 секунд | 12 | 0.2 |
Российские акции | 8 минут | 5 секунд | 12 | 0.2 |
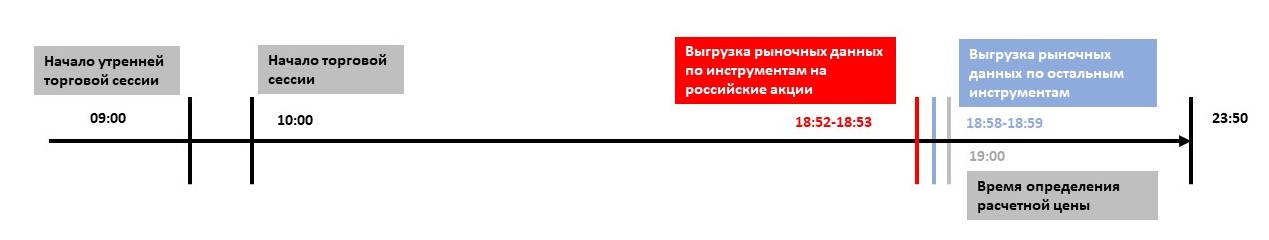
Для ликвидных фьючерсов (приоритет рыночных данных= 1):
Начиная с момента MDtime перед определением расчетной цены (перед окончанием основной торговой сессии) каждые freq секунд count раз по всем инструментам загружаются значения лучших заявок на покупку bid, продажу ask и цена последней сделки last
Фильтрованные значения bid, ask и last рассчитываются как медиана по загруженным массивам данных. Расчетная цена определяется равной медиане по фильтрованным значениям bid, ask и last.
Пример 1:
в качестве РЦ берется медиана по данным сделок
Рыночные данные
Bid | Last | Ask |
|---|---|---|
118110 | 118130 | 118250 |
118530 | 118600 | 118760 |
118560 | 118570 | 118570 |
118590 | 118590 | 118620 |
118230 | 118320 | 118400 |
118220 | 118440 | 118380 |
118640 | 118560 | 118890 |
118670 | 118680 | 118700 |
118700 | 118800 | 118750 |
118340 | 118920 | 118530 |
Фильтрованные данные
118545 | 118580 | 118595 |
Расчетная цена
118580 |
Пример 2:
РЦ определяется на основе заявок на покупку, так как заявки улучшают цену последней сделки
Рыночные данные
Bid | Last | Ask |
|---|---|---|
118110 | 118130 | 118250 |
118530 | 118130 | 118760 |
118560 | 118130 | 118570 |
118590 | 118130 | 118620 |
118230 | 118130 | 118400 |
118220 | 118130 | 118380 |
118640 | 118130 | 118890 |
118670 | 118130 | 118700 |
118700 | 118130 | 118750 |
118340 | 118130 | 118530 |
Фильтрованные данные
118545 | 118130 | 18595 |
Расчетная цена
118545 |
Для неликвидных фьючерсов (приоритет рыночных данных = 2):
Если по другому фьючерсному контракту на данный базовый актив есть рыночные данные 1 приоритета, то РЦ неликвидного фьючерса определяется на основе РЦ ликвидного и загруженной кривой процентных ставок.
Рыночные данные считаются 2 приоритетом, если отсутствуют какой-либо из фильтрованных значений bid, ask или last, а также если ширина bid/ask спреда более, чем spread*MR1 процентов от котировки, где MR1 - минимальный ограничительный уровень ставки обеспечения 1 уровня по базовому активу.
Пример:
Если фьючерс с номером Num = 2 неликвидный, то РЦ второго срока определяется следующим образом:
РЦ (2) = РЦ (спот)* (1 + r * T), где РЦ (спот) – расчетная цена спота, T – время до экспирации фьючерса, r – процентная ставка по базовому активу для срока T.
Расчетная цена спота определяется на основе рыночных данных, если актив торгуется на фондовом или валютном рынках, по такому же алгоритму, как для фьючерса (может быть 1 или 2 приоритетом), или дисконтированием РЦ фьючерса с первым приоритетом к текущей дате.
Вебинар