
Методика расчета лимитов цен опционов
Обозначения параметров для расчета лимитов цен опционов
Признак применения лимитов цен опционов. Устанавливается при выставлении заявки Участником торгов (активирован / не активирован). | is_check_limit |
Величина сдвига (изменения) цены Базисного актива вверх / вниз в долях. Устанавливается решением Клирингового центра. | БА)up/down |
Величина сдвига (изменения) волатильности верх / вниз в долях. Устанавливается решением Клирингового центра. | up/down |
Текущая цена Базисного актива, рассчитывается онлайн. Для премиальных опционов величина корректируется на величину приведенной стоимости всех дивидендов (ожидаемых и объявленных) до момента экспирации и приводится к размерности Серии опционов через параметр _Coeff(OSnum). | curr |
Максимальная / минимальная цена Базисного актива. | max/min |
Максимальный / минимальный сценарий волатильности доходности Базисного актива. | max/min |
Значение текущей волатильности "на деньгах", при этом страйк опциона приравнивается величине . | ATM2(,curr, |
Страйк (цена исполнения) опциона. | |
Размер минимального шага цены Серии опционов в пунктах. | |
Значение текущей волатильности опциона. | 2(,curr,Strike) |
Безрисковая ставка, соответствующая сроку до исполнения Серии опционов (OSnum). Определяется методом линейной интерполяции на основе кривой процентных ставок. | |
Дополнительная процентная ставка, участвующая в определении цены премиального опциона на курс валютной пары и индекс:
| |
Лимит значения дельты опциона. Устанавливается решением Клирингового центра. | Δ |
Иные термины, специально не определенные выше, используются в значениях, определенных Правилами клиринга и иными внутренними документами Клирингового центра, Правилами организованных торгов и иными внутренними документами соответствующего биржевого рынка, законами и иными нормативными правовыми актами Российской Федерации, нормативными актами Банка России.
Порядок расчета лимитов цен опционов
Контроль лимитов цен опционов осуществляется в случае, если Участник торгов в заявке на покупку / продажу применил признак контроля лимитов цен опционов (is_check_limit). Максимальное (минимальное) допустимое значение цены заявки контролирует цены заявок на покупку (продажу) соответственно.
Расчет лимитов цен осуществляется для каждого опциона с учетом факторов, оказывающих влияние на цену опционов (цена базисного актива, сценарии волатильности, процентные ставки).
Параметры цена базисного актива и сценарии волатильности в целях расчета лимитов цен опционов применяются с учетом установленных Клиринговым центром параметров сдвига (изменения): up/down и up/down:
- Максимальная цена Базисного актива рассчитывается следующим образом:
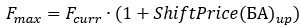
- Минимальная цена Базисного актива рассчитывается следующим образом:
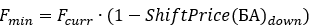
.
- Максимальный сценарий волатильности доходности базисного актива рассчитывается следующим образом:
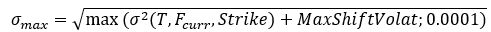
– для модели Блэка-Шоулза;
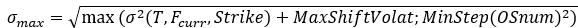
– для модели Башелье;
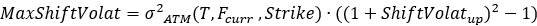
.
- Минимальный сценарий волатильности доходности Базисного актива рассчитывается следующим образом:
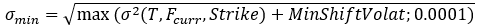
– для модели Блэка-Шоулза;
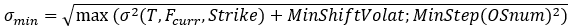
– для модели Башелье;
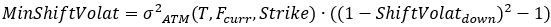
.
Для премиальных опционов на курсы иностранной валюты и индексы, для которых в модели определения теоретической цены опциона используются две процентные ставки, при расчете лимитов цен опционов также используются две процентные ставки: (i,τ(OSnum)) и (i,τ(OSnum)).
Границы цен опционов рассчитываются в соответствии с установленной на уровне Базисного актива модели определения теоретической цены опциона (модель Блэка-Шоулза либо Башелье) следующим образом:
- Верхняя граница опциона колл рассчитывается как теоретическая цена опциона колл с параметрами max, max, (i,τ(OSnum)) (при использовании в модели определения теоретической цены опциона двух ставок применяются (i,τ(OSnum)) и (i,τ(OSnum)));
- Нижняя граница опциона колл рассчитывается как максимум из теоретической цены опциона колл с параметрами , , (i,τ(OSnum)) (при использовании в модели определения теоретической цены опциона двух ставок применяются (i,τ(OSnum)) и (i,τ(OSnum))) и величины (OSnum);
- Верхняя граница опциона пут рассчитывается как теоретическая цена опциона пут с параметрами min, max, (i,τ(OSnum)) (при использовании в модели определения теоретической цены опциона двух ставок применяются (i,τ(OSnum)) и (i,τ(OSnum)));
- Нижняя граница опциона пут рассчитывается как максимум из теоретической цены опциона пут с параметрами , , (i,τ(OSnum)) (при использовании в модели определения теоретической цены опциона двух ставок применяются (i,τ(OSnum)) и (i,τ(OSnum))) и величины (OSnum).
Расчет теоретической цены опциона (модель Блэка-Шоулза либо Башелье) осуществляется в соответствии с Методикой расчета теоретической цены опциона и коэффициента "дельта".
Для дополнительного контроля расчета лимитов цен опционов в рамках одной Серии опционов определяется такой страйк опциона, у которого дельта по модулю больше либо равна параметру лимита значения дельты опциона Δlimit, а значение дельты следующего за ним страйка по модулю меньше параметра лимита значения дельты опциона Δlimit. Данная проверка осуществляется от максимального страйка к минимальному для опционов пут и от минимального страйка к максимальному – для опционов колл.
Для страйков опционов, следующих за страйком, определенным в предыдущем абзаце, лимиты цен опционов определяются следующим образом: верхняя граница приравнивается максимуму из рассчитанного для данного опциона значения верхней границы и значения верхней границы опциона со страйком, определенным в предыдущем абзаце, а нижняя граница приравнивается (OSnum).